La Legge di Bilancio 2024 ha introdotto una revisione profonda delle aliquote di rendimento utilizzate per il calcolo delle quote retributive delle pensioni dei dipendenti pubblici. Una misura che, di fatto, ha rivisto il valore dell’assegno per una platea molto ampia di lavoratori, con impatti non facilmente intuibili dai diretti interessati.
Chi sono i lavoratori coinvolti
Destinatari delle “nuove” regole sono i dipendenti pubblici iscritti a una delle seguenti casse gestite dall’INPS:
CPDEL – Cassa Pensioni Dipendenti Enti Locali
Vi rientrano, tra gli altri, dipendenti di regioni, province, città metropolitane, comuni, unioni di comuni, agenzie regionali/locali, consorzi, IPAB, ASP, aziende sanitarie, aziende ospedaliere del SSN, camere di commercio e aziende speciali non costituite in SpA.
CPS – Cassa Pensioni Sanitari
Vi sono iscritti, ad esempio, i medici delle aziende sanitarie, delle aziende ospedaliere del SSN e delle IPAB (Istituto Pubblico di Assistenza e Beneficenza).
CPI – Cassa Pensioni Insegnanti
Riguarda gli insegnanti delle scuole primarie paritarie, delle scuole dell’infanzia comunali e degli asili eretti in enti morali.
CPUG – Cassa Pensioni Ufficiali Giudiziari
Sono iscritti alla CPUG gli ufficiali giudiziari, i coadiutori ufficiali giudiziari e gli operati UNEP (Ufficio Notificazioni Esecuzione e Protesti).
Riduzione aliquote di rendimento
La legge di Bilancio ha stabilito che le quote di pensione liquidate dal 1° gennaio 2024 secondo il sistema retributivo a favore dei predetti lavoratori si calcolano diversamente a seconda dell'anzianità contributiva al 31 dicembre 1995:
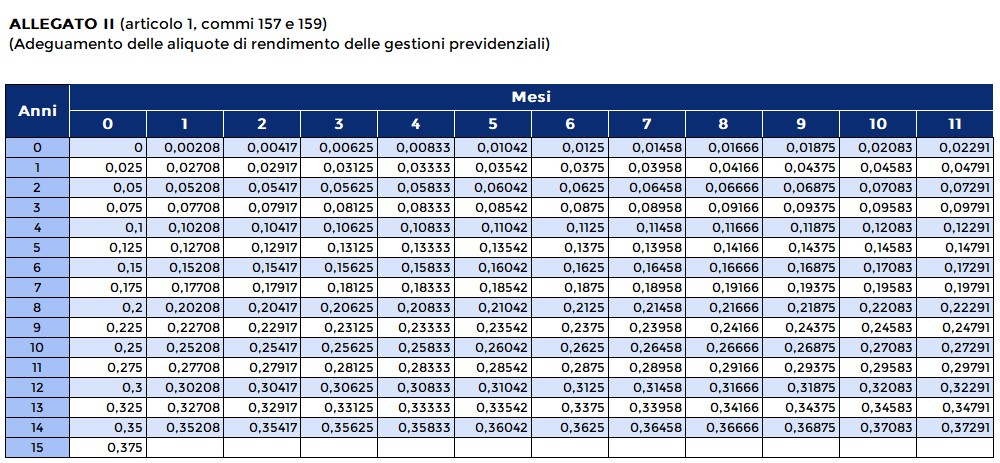
- per anzianità inferiori a 15 anni, si applica l'aliquota prevista dell'allegato II della legge di Bilancio 2024;
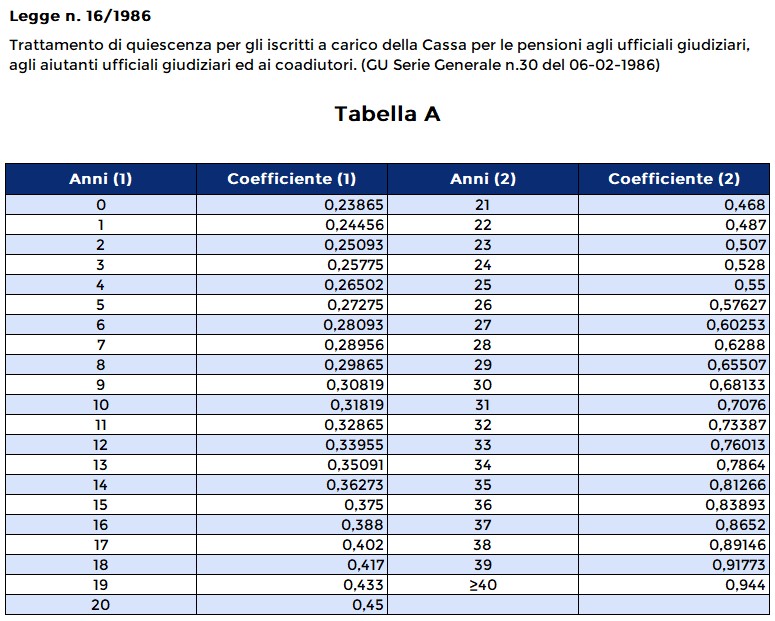
- per anzianità pari o superiori a 15 anni, si utilizzano le aliquote di rendimento della tabella A di cui all'allegato A della legge 26 luglio 1965, n. 965, e della tabella A allegata alla legge 24 gennaio 1986, n. 16, limitatamente agli iscritti alla CPUG.
Le nuove aliquote trovano applicazione a partire dal primo gennaio 2024 per la liquidazione della pensione anticipata con 43 anni e 1 mese di contribuzione (42 anni e 1 mese per le donne; requisiti anno 2026) e della liquidazione della pensione per i lavoratori precoci (con 41 anni di contribuzione). Questa “penalizzazione” si applica anche a chi accede alla pensione attraverso il cumulo contributivo.
Fino al 31 dicembre 2024 le disposizioni della Legge di Bilancio 2024 (di cui ai commi 157 e 159 dell’art. 1) non trovavano applicazione nelle seguenti tre ipotesi:
- maturazione di un diritto a pensione entro il 31 dicembre 2023;
- cessazione dal servizio per raggiungimento dei limiti di età o di servizio previsti dagli ordinamenti di appartenenza (65° anno di età, limite ordinamentale previgente nelle Pa) nonché per il collocamento a riposo d'ufficio a causa del raggiungimento dell'anzianità massima di servizio prevista dalle norme di legge o di regolamento applicabili nell'Amministrazione;
- compimento dell’età di vecchiaia (67 anni).
Successivamente la Legge di Bilancio 2025 ha innalzato i limiti ordinamentali per la permanenza in servizio della generalità dei dipendenti pubblici da 65 a 67 anni. Pertanto, le condizioni di deroga all’applicazione delle nuove aliquote di rendimento si riducono a due rispetto alle precedenti, dato che il nuovo limite ordinamentale coincide con l’età di pensionamento per la vecchiaia.
Il taglio delle aliquote non si applica anche nei seguenti casi:
- alla pensione «Quota 100» (64 anni e 38 anni maturati entro il 31 dicembre 2021) e «Quota 103» (62 anni e 41 anni di contributi maturati entro il 31 dicembre 2023);
- alla pensione di anzianità con il beneficio previsto per i cd. i «lavori usuranti» di cui al dlgs n. 67/2011 (cioè 61 anni e 7 mesi di età e quorum 97,6) se i predetti requisiti sono stati raggiunti entro il 31 dicembre 2023.
- alla pensione indiretta (cioè la pensione spettante ai superstiti in caso di decesso dell’assicurato) e alla pensione di inabilità riconosciuta per qualsiasi titolo (sia inabilità assoluta di cui alla legge n. 335/1995 che per l’inabilità alle mansioni).
L’Inps spiega, inoltre, che la riduzione non si applica ai soggetti che accedono all’ape sociale, all’assegno straordinario di solidarietà e all’isopensione. Se queste ultime due prestazioni, tuttavia, sono finalizzate alla pensione anticipata il suddetto trattamento, al termine dell’esodo, sarà calcolato con le aliquote di rendimento ridotte.
Gli effetti sui trattamenti pensionistici
Le previgenti tabelle, come noto, attribuivano una rendita anche superiore al 20% della retribuzione pensionabile pur in presenza di scarsa anzianità contributiva al 31 dicembre 1995; mentre, le nuove tabelle prevedono un rendimento del 2,5% della retribuzione pensionabile per ogni anno di anzianità in possesso al 31 dicembre 1995. In pratica l’aliquota retributiva che fino ad ora variava da 24,0% al 37,5% per anzianità da 0 a 15 anni, nel nuovo sistema varierà linearmente da 0% a 37,5% per le medesime anzianità. Evidentemente la penalizzazione risulterà più gravosa per anzianità inferiori.
Le nuove aliquote vanno applicate tenendo anche conto di quanto previsto dall’articolo 17, co. 1 della legge n. 724/1994 che aveva ridotto al 2% il rendimento delle anzianità successive al 31 dicembre 1994. Pertanto, il rendimento sarà del 2,5% della retribuzione pensionabile per le anzianità sino al 31 dicembre 1994 e del 2% per l’annualità acquisita nel 1995.
Nei casi in cui trovino applicazione le nuove aliquote di rendimento, il relativo trattamento pensionistico non può essere superiore rispetto a quello calcolato secondo la normativa vigente al 31 dicembre 2023.
In tali fattispecie, pertanto, deve essere effettuato un doppio calcolo di pensione:
- pensione calcolata applicando, con riferimento all’anzianità contributiva al 31 dicembre 1995, le aliquote di rendimento di cui all’allegato II della legge di Bilancio 2024;
- pensione calcolata applicando per le quote di pensione retributive le aliquote di rendimento della tabella di cui all'allegato A della legge n. 965 del 1965 e della tabella A allegata alla legge n. 16 del 1986, quest’ultima con riferimento agli iscritti alla CPUG.
L’importo più basso sarà quello messo in pagamento.
Come cambiano i riscatti
Quando si chiede di riscattare periodi utili ai fini pensionistici calcolati con il sistema retributivo, il costo viene determinato tramite la “riserva matematica”, cioè l’importo necessario a coprire il beneficio pensionistico che quel periodo aggiuntivo produce. Per calcolare la riserva matematica si determina, al momento della domanda di riscatto, il beneficio pensionistico teorico relativo al periodo oggetto di riscatto, corrispondente alla differenza tra i due importi di pensione astrattamente riconoscibili e calcolati sulla base dell’anzianità contributiva dell’iscritto comprensiva (c.d. pensione teorica al coacervo) e non (c.d. pensione teorica al conto) del periodo da riscattare.
Con la Legge di Bilancio 2024, per chi presenta domanda di riscatto dal 1° gennaio 2024 cambiano le regole sulle aliquote di rendimento da utilizzare:
- se al 31 dicembre 1995 l’anzianità contributiva utile si mantiene inferiore a 15 anni, si applicano le nuove aliquote di rendimento;
- se l’anzianità già prima del riscatto è pari o superiore a 15 anni, continuano a valere le previgenti aliquote di rendimento;
- se dopo il riscatto l’anzianità diviene pari o superiore a 15 anni, il beneficio pensionistico teorico si determina confrontando il rendimento della pensione prima del riscatto, calcolata con le nuove aliquote, con il rendimento della pensione dopo il riscatto calcolata con le previgenti aliquote di rendimento.
Infine, l’Inps specifica che se ricorrono le condizioni derogatorie per la non applicazione delle nuove aliquote di rendimento (es. cessazione per limiti di età) l’onere di riscatto continua ad essere determinato con l’applicazione delle precedenti aliquote (e quindi con oneri inferiori). In tal caso la domanda di riscatto deve essere presentata contestualmente a quella di pensione.
Un caso concreto
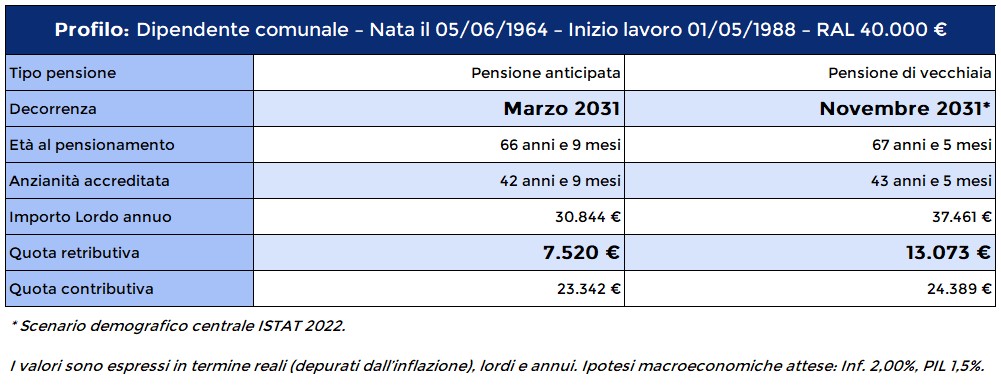
Si consideri una dipendente comunale che a marzo del 2031 possa accedere alla pensione anticipata con 42 anni e 9 mesi. Decide pertanto di valutare la differenza, introdotta dalla penalizzazione dei nuovi coefficienti, tra pensione anticipata e quella di vecchiaia con decorrenza sei mesi dopo, a novembre 2031.
Come riportato in tabelle, il posticipo implica un beneficio di 6.617 € lordi annui, di cui 5.553 € sulla quota retributiva (la quota contributiva cresce fondamentalmente dai contributi degli ultimi 6 mesi e dal migliore coefficiente corrispondente all’età). La penalizzazione, dovuta alle nuove aliquote di rendimento per i 7 anni e mezzo ante-1996, porta a una perdita di quasi il 43% sulla quota retributiva per chi anticipa il pensionamento.